Nur bet365, Tipico, Winamax und Tipwin übernehmen 2026 die deutsche Wettsteuer von 5,3 Prozent vollständig und dauerhaft — alle anderen GGL-Anbieter geben sie an den Spieler weiter, entweder vom Einsatz, vom Bruttogewinn oder über angepasste Quoten. Der Steuervorteil summiert sich bei regelmäßigem Wetten auf mehrere Hundert Euro im Jahr und entspricht rechnerisch einer um 5 Prozent besseren Quote. Doch selbst bei den vier genannten Anbietern handelt es sich um eine Geschäftsentscheidung, nicht um eine rechtliche Garantie: Merkur Bets etwa übernahm die Steuer nur von Mai 2024 bis März 2025, dann endete das Angebot wieder. Wer auf ein Jahresvolumen von 5.000 € Einsatz kommt, spart bei voller Übernahme rund 250 € — eine Differenz, die sich über die Saison bemerkbar macht, vor allem bei Kombiwetten und Livewetten auf Bundesliga-Spiele.
Was „ohne Steuer“ 2026 bedeutet und wer zahlt
Die 5,3 Prozent Wettsteuer fallen bei jedem lizenzierten Anbieter in Deutschland an, ausnahmslos. Kein Wettanbieter ohne Steuer existiert im juristischen Sinn: Die Abgabe nach dem Rennwett- und Lotteriegesetz ist für alle GGL-Betreiber verbindlich, und der Staat holt sie sich bei jeder platzierten Wette. Die Frage ist nur, wer sie trägt. Entweder der Spieler — durch Abzug vom Einsatz, vom Bruttogewinn oder über reduzierte Quoten — oder der Anbieter, der sie aus seiner Marge zahlt und dem Kunden die volle Quote überlässt. Wenn ein Wettanbieter als „steuerfrei“ beworben wird, bedeutet das: Der Betreiber übernimmt die Steuer vollständig, die Rechnung ändert sich für den Spieler nicht. Rechnerisch entspricht das einer Quotenverbesserung von rund 5 Prozent.
Vier Anbieter mit voller Übernahme, drei mit Teilmodellen
Aktuell übernehmen vier Anbieter die Wettsteuer dauerhaft und vollständig: bet365, Tipico, Winamax und Tipwin. Alle vier sind GGL-lizenziert, führen die 5,3 Prozent regulär ab, tragen sie aber aus eigener Tasche. Wer dort 100 € zu Quote 2,00 setzt und gewinnt, erhält 200 € ausgezahlt — die Steuer läuft im Hintergrund, taucht auf dem Wettschein nicht auf. Drei weitere lizenzierte Anbieter fahren Teilmodelle: NEO.bet befreit Kombiwetten ab zwei Auswahlen von der Steuer, Einzelwetten aber nicht. Merkur Bets übernahm die Steuer von Mai 2024 bis März 2025, gibt sie seither aber wieder weiter. Sportingbet zieht die Steuer regulär ab. Der achte Name im Markt, Leonbet, hat keine deutsche Lizenz und führt entsprechend keine Wettsteuer an Deutschland ab — was den Spieler formal in eine Grauzone schiebt, auf die später einzugehen ist.
Wer bei einem der vier Vollübernehmer wettet, spart auf ein Jahresvolumen von 5.000 € Einsatz rund 250 bis 265 € ein, je nachdem, wie oft gewonnen wird. Das ist keine Kleinigkeit. Bei den Teilmodellen hängt die Ersparnis vom Wettverhalten ab: NEO.bet rechnet sich für Kombiwetter, Merkur Bets bietet 2026 keinen Vorteil mehr. Die übrigen GGL-Anbieter — und das sind mehrere Dutzend — geben die Steuer in vollem Umfang weiter.
Übernahme ist Marketing, keine Lizenzpflicht
Die GGL schreibt vor, dass die Steuer abgeführt wird. Wer sie zahlt, ist Verhandlungssache zwischen Anbieter und Kunde. Steuerübernahme ist eine kommerzielle Entscheidung, keine Lizenzbedingung — und sie lässt sich rückabwickeln. Tipico übernimmt die Steuer seit 2012, durchgehend und ohne Unterbrechung. bet365 zog nach, allerdings erst zum 3. Januar 2024, nachdem der Anbieter jahrelang die Steuer weitergegeben hatte. Merkur Bets startete im Mai 2024 mit voller Übernahme, stellte das Modell aber im März 2025 wieder ein. Die Steuer wird seither vom Spieler getragen. Drei Beispiele, drei verschiedene Zeiträume. Keiner der drei war rechtlich verpflichtet, die Steuer zu übernehmen; keiner der drei war rechtlich verpflichtet, sie dauerhaft zu übernehmen.
Das zeigt die Logik hinter dem Angebot: Steuerübernahme ist Wettbewerbsinstrument. Ein Anbieter, der sie übernimmt, verzichtet auf einen Teil seiner Marge, um Kunden zu gewinnen oder zu halten. Ob sich das rechnet, hängt von der Marktposition, der Wettfrequenz der Zielgruppe und der Konkurrenz ab. Wer heute steuerfrei wirbt, kann morgen umschwenken — und umgekehrt. Eine Garantie gibt es nicht. Der Vorteil ist real, solange er gilt; die Erwartung, dass er dauerhaft bleibt, ist eine Wette auf das Geschäftsmodell des Anbieters, nicht auf das Gesetz.
Was heißt „Wettanbieter ohne Steuer“ 2026 konkret und wer trägt die 5,3 Prozent dann wirklich?
Ein Wettanbieter ohne Steuer ist einer, der die deutsche Wettsteuer von 5,3 Prozent vollständig übernimmt, sodass sie den Spieler nicht belastet. 2026 tun das dauerhaft vier GGL-lizenzierte Anbieter: bet365, Tipico, Winamax und Tipwin. Die Steuer wird trotzdem abgeführt, nur eben vom Betreiber aus seiner Marge, nicht vom Einsatz oder Gewinn des Spielers.
Ist ein Anbieter, der die Steuer übernimmt, dauerhaft steuerfrei oder ist das eine Aktion?
Steuerübernahme ist eine Geschäftsentscheidung, keine Lizenzpflicht, und kann jederzeit geändert werden. Merkur Bets übernahm die Steuer nur von Mai 2024 bis März 2025, bet365 erst seit Januar 2024. Nur Tipico hält das Modell seit 2012 durch. Wer heute steuerfrei wirbt, gibt keine rechtliche Garantie für morgen.
Wie die 5,3-Prozent-Wettsteuer funktioniert und was sie kostet
Die deutsche Wettsteuer greift bei jedem platzierten Schein — egal ob Einzelwette, Kombi oder Livewette. Der Satz liegt seit Juli 2012 bei 5,3 Prozent und wird auf die Bemessungsgrundlage erhoben, die der jeweilige Anbieter dem Finanzamt meldet. Welche Bemessungsgrundlage das ist, entscheidet der Anbieter: Einsatz, Bruttogewinn oder rechnerisch angepasste Quote. Alle drei Modelle kosten den Spieler am Ende nahezu das Gleiche, nur die Darstellung unterscheidet sich. Wer die Steuer nicht übernimmt, gibt sie weiter — entweder sichtbar auf dem Wettschein oder unsichtbar über die Quote.
Rechtsgrundlage nach dem Rennwett- und Lotteriegesetz
Rechtsgrundlage ist § 17 Absatz 2 des Rennwett- und Lotteriegesetzes. Die Steuer wird vom Veranstalter oder Vermittler von Sportwetten abgeführt. Steuerpflichtig ist jede Wette, die im Geltungsbereich des Glücksspielstaatsvertrags angenommen wird — also jeder Schein, den ein in Deutschland lizenzierter Anbieter bucht. Der Gesetzgeber zielt mit der Steuer auf die Veranstalter, nicht auf die Spieler. Gewinne aus Freizeitwetten bleiben einkommensteuerfrei. Die Abführungspflicht trifft den Anbieter, die Weitergabe an den Kunden ist dessen freie Entscheidung. Genau hier setzen die vier Anbieter mit voller Übernahme an: Sie zahlen die 5,3 Prozent aus eigener Marge, statt sie beim Spieler abzuziehen.
Drei Weitergabe-Modelle im Vergleich
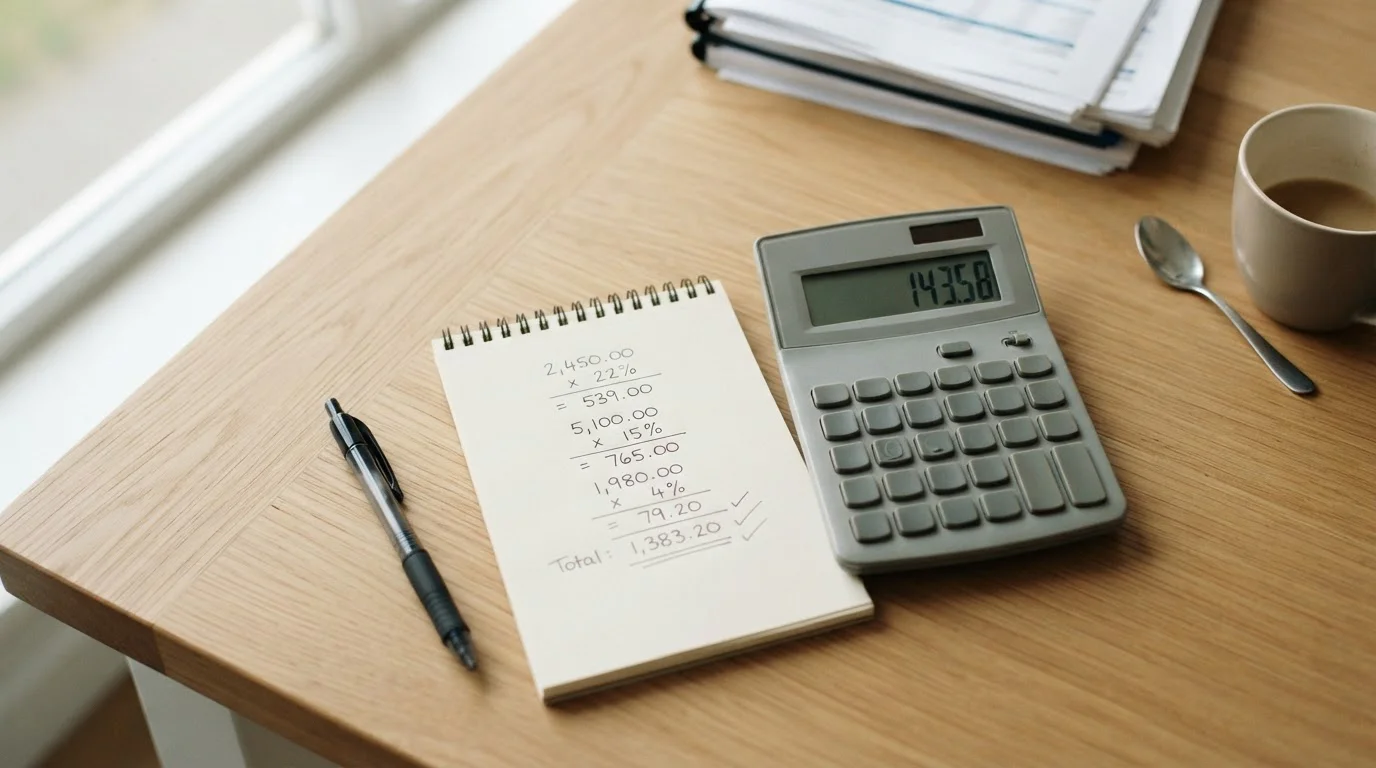
Anbieter, die nicht übernehmen, nutzen eines von drei Modellen. Beim Einsatz-Abzug wird die Steuer direkt vom Wetteinsatz abgezogen, bevor die Quote greift. Setzt man 100 € bei Quote 2,00, reduziert sich der wirksame Einsatz auf 94,70 €, die Auszahlung im Gewinnfall beträgt 189,40 € statt 200 €. Das Modell ist transparent: Der Spieler sieht auf dem Wettschein, dass 5,30 € für die Steuer abgehen. Beim Bruttogewinn-Abzug bleibt der Einsatz unangetastet, die Steuer wird erst bei der Auszahlung vom Gesamtbetrag abgezogen. Aus 200 € Bruttogewinn werden 189,40 € netto — rechnerisch dasselbe Ergebnis, nur zeitlich verschoben. Das dritte Modell, die Quotenanpassung, versteckt die Steuer in der Quote selbst: Statt 2,00 steht 1,894 im Wettschein, der Einsatz bleibt formal bei 100 €, die Auszahlung liegt wieder bei 189,40 €. Für den Spieler macht es keinen Unterschied. Alle drei Wege führen zum selben Ergebnis.
| Modell | Einsatz sichtbar | Steuerabzug | Auszahlung bei Gewinn | Effektive Quote |
|---|---|---|---|---|
| Einsatz-Abzug | 94,70 € | 5,30 € vor Wettabgabe | 189,40 € | 1,894 |
| Bruttogewinn-Abzug | 100,00 € | 10,60 € bei Auszahlung | 189,40 € | 1,894 |
| Quotenanpassung | 100,00 € | in Quote eingerechnet | 189,40 € | 1,894 |
| Volle Übernahme | 100,00 € | 0,00 € | 200,00 € | 2,000 |
Der Unterschied zwischen den ersten drei Zeilen und der letzten ist präzise messbar: 10,60 € pro 100 € Einsatz, oder 5,3 Prozent vom Gesamtbetrag. Ob der Anbieter das „Einsatzsteuer“, „Wettsteuer“ oder „Quotenreduktion“ nennt, bleibt Marketing. Die Belastung ist identisch.
Effektiver Renditeverlust bei verschiedenen Einsatzvolumen
Bei 100 € Einsatz zu Quote 2,00 verbleiben je nach Modell 189,40 € bis 189,47 € statt 200 € — der reale Vorteil voller Übernahme ist rund 5 Prozent effektive Quotensteigerung. Auf ein Jahr gerechnet summiert sich das. Wer monatlich 500 € setzt, verliert bei Weitergabe 318 € an Steuerlast, über zwölf Monate gerechnet. Bei 5.000 € Jahreseinsatz sind es gut 250 €, die ein Anbieter mit Übernahme dem Spieler zurückgibt. Die Rechnung gilt unabhängig von der Trefferquote: Jeder platzierte Einsatz wird besteuert, ob die Wette aufgeht oder nicht. Entscheidend ist das Volumen, nicht der Gewinn. Ein Vielspieler mit 20.000 € Jahresumsatz spart bei voller Übernahme über 1.000 € — eine Summe, die bei engem Quotenvergleich zwischen Anbietern oft den Unterschied zwischen Plus und Minus macht. Rechnet man die Steuerersparnis in Quotenpunkte um, entspricht das einem dauerhaften Aufschlag von fünf Prozent auf jede platzierte Wette. Quote 2,00 wird faktisch zu 2,11, Quote 1,50 zu 1,58. Kein Quotenboost und keine Promotion erreicht diesen Effekt über das ganze Jahr hinweg.
Auf welcher gesetzlichen Grundlage beruht die 5,3-Prozent-Wettsteuer eigentlich?
Die Steuer ist in § 17 Absatz 2 des Rennwett- und Lotteriegesetzes geregelt und gilt seit Juli 2012. Sie trifft jeden lizenzierten Anbieter im deutschen Markt und wird an das Hauptzollamt abgeführt.
Wird die Wettsteuer vom Einsatz oder vom Gewinn abgezogen und was ist besser für mich?
Das hängt vom Anbieter ab: Manche ziehen 5,3 Prozent vom Einsatz, andere vom Bruttogewinn, wieder andere passen die Quote an. Rechnerisch macht das keinen Unterschied — die Belastung ist identisch.
Acht Anbieter im Vergleich: Wer übernimmt was
Die besten Wettanbieter ohne Steuer sind 2026 Mangelware. Von den acht Anbietern mit relevantem DE-Marktanteil übernehmen nur vier die Wettsteuer vollständig und dauerhaft: bet365, Tipico, Winamax und Tipwin. NEO.bet und Merkur Bets befreien ausschließlich Kombiwetten, Sportingbet nur bei Sonderaktionen, und Leonbet unterliegt als ausländischer Anbieter ohne GGL-Lizenz keiner deutschen Steuerpflicht — was nicht mit Legalität zu verwechseln ist. Der Vergleich zeigt, dass Steuerfreiheit nicht als selbstverständlich behandelt werden darf: Merkur Bets hat das Modell nach elf Monaten revidiert, und selbst bei den etablierten Anbietern ist die Übernahme eine Geschäftspolitik, keine Lizenzauflage.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlung | Willkommensangebot | Steuermodell |
|---|---|---|---|---|---|
| bet365 | GGL-Whitelist | 5 € | E-Wallets 2 h, PayPal bis 24 h | 100 € Wett-Credits, 1x Umsatz Quote 1,20 | Volle Übernahme seit 3.1.2024 |
| Tipico | GGL-Whitelist | 5 € | PayPal 24 h, E-Wallets 1 Tag | 100 % bis 100 €, 5x Quote 2,00 | Volle Übernahme seit 2012 (nur online) |
| Winamax | GGL-Whitelist | 10 € | PayPal bis 24 h, Skrill 1–3 Tage | 100 % bis 100 € Freebets, 1x Quote 1,05 | Volle Übernahme seit 2021 |
| Tipwin | GGL-Whitelist | 10 € | PayPal 24 h, E-Wallets 1 Tag | 100 % bis 100 €, 7x Quote 1,80 | Volle Übernahme online |
| NEO.bet | GGL-Whitelist | 10 € | PayPal bis 24 h, E-Wallets 1 Tag | 200 % bis 100 € + 25 € Freebets, 5x Quote 1,80 | Nur Kombiwetten ab 2 Auswahlen |
| Merkur Bets | GGL-Whitelist | 10 € | PayPal 24 h, E-Wallets 1 Tag | 100 € Sport- oder Slotbonus, 6x Quote 2,00 | Nur Kombis und Bet Builder seit 4.2025 |
| Sportingbet | GGL-Whitelist | 10 € | PayPal 24 h, E-Wallets 1–2 Tage | 100 % bis 100 €, 5x Quote 2,00 | Selektive Aktionen |
| Leonbet | Anjouan (keine GGL) | 10 € | Krypto 0–1 h, E-Wallets 24 h | 20 × 15 € Gratiswetten, Quote 1,80 | Keine DE-Steuerpflicht (Grauzone) |
Die Tabelle zeigt zwei klare Trennlinien. Die erste verläuft zwischen vollständiger und teilweiser Übernahme, die zweite zwischen lizenziertem Angebot und Grauzone. Wer auf Einzelwetten setzt, hat bei vier Anbietern die Wahl. Wer überwiegend Kombis spielt, kommt rechnerisch mit NEO.bet oder Merkur Bets auf dasselbe Ergebnis. Leonbet steht außerhalb dieses Systems — dort entfällt die Steuer, weil der Anbieter sie nicht an Deutschland abführt, nicht weil er sie übernimmt.
bet365
bet365 betreibt seine GGL-Lizenz über Hillside (Sports) ENC mit Sitz in Gibraltar und ist seit 3. Januar 2024 der einzige internationale Großanbieter, der die deutsche Wettsteuer vollständig trägt. Das Unternehmen wurde von Denise Coates gegründet, ist seit 2000 am Markt und hält parallel zur deutschen Erlaubnis eine Lizenz der UK Gambling Commission. Der Marktanteil im DE-Sport liegt nach eigenen Angaben im zweistelligen Bereich, die Kombination aus breitestem Live-Streaming — über 2.000 Events täglich, darunter Fußball, Tennis, Basketball und US-Sport —, einer der niedrigsten Margen im GGL-Segment und einer schlanken Bonus-Umsatzbedingung macht bet365 für regelmäßige Spieler zur Referenz. Die 100 € Wett-Credits werden bei Mindestquote 1,20 einmalig umgesetzt, keine Wiederholung auf denselben Betrag.
Der Steuervorteil greift auf allen Wettformen, von der Einzelwette bis zur Systemwette. Auf Bundesliga-1×2-Märkte beträgt der Quotenschlüssel rund 3,5 bis 4 Prozent, auf Asian Handicap in den Top-5-Ligen unter 3 Prozent — was durch die Übernahme der 5,3 Prozent faktisch noch einmal um diesen Betrag verbessert wird. Die Funktionen Cash Out, Edit Bet und Bet Builder gehören zum Standard, ergänzt um die 2-Tore-Regel bei Führung. Die Kehrseite: Wett-Credits sind kein Bargeld, der Einsatz selbst geht nicht in die Auszahlung, nur der Netto-Gewinn. Die LUGAS-Grenze von 1.000 € pro Monat greift wie bei allen GGL-Anbietern, und die Steuerübernahme ist eine unternehmerische Entscheidung — der Fall Merkur Bets zeigt, dass solche Modelle revidiert werden können.
Tipico
Tipico hält seit 2020 eine durchgehend erneuerte GGL-Erlaubnis über die maltesische Tipico Co. Ltd., operiert aber aus Karlsruhe und gehört seit 2016 mehrheitlich zu CVC Capital Partners. Der Anbieter ist im DACH-Raum seit 2004 aktiv und übernimmt die Wettsteuer bereits seit Einführung 2012 — länger als jeder andere Anbieter am deutschen Markt. Das physische Wettshop-Netz mit Hunderten Filialen bundesweit ist ein Alleinstellungsmerkmal, allerdings greift die Steuerfreiheit nur online: In den Shops fällt die Wettsteuer regulär an. Der Willkommensbonus von 100 Prozent bis 100 € verlangt fünffachen Umsatz auf Mindestquote 2,00 bei Einzelwetten, strenger als bei bet365, aber mit 90 Tagen Frist.
Der Quotenschlüssel liegt bei rund 4,5 bis 5 Prozent auf Bundesliga-1×2, nach eigener Darstellung 96 Prozent Auszahlung in Top-Ligen — durch die Steuer-Übernahme rechnerisch bei 101 Prozent effektiver Auszahlung. Das Live-Streaming-Angebot ist deutlich schmaler als bei bet365, und die Kritik an Kontosperren nach Wettmusteränderungen zieht sich durch mehrere Bewertungsportale. Für Filialkunden, die auch in Wettshops setzen, entfällt der Steuervorteil. Die Dauerhaftigkeit der Übernahme seit zwölf Jahren ist dennoch ein Argument: Tipico hat das Modell bislang nicht revidiert.
Winamax
Winamax SAS aus Paris trägt seit Markteintritt in Deutschland 2021 die Wettsteuer vollständig und hält neben der GGL-Lizenz auch Erlaubnisse der ANJ Frankreich und DGOJ Spanien. Das Unternehmen wurde 1999 als Videospiel-Publisher gegründet, bietet seit 2007 Sportwetten an und konzentriert sich konsequent auf Fußball mit ungewöhnlich tiefer Marktbreite — neben Bundesliga, 2. Liga und allen UEFA-Wettbewerben finden sich exotische Ligen wie Georgien, Estland und Costa Rica. Das kostenlose Live-Streaming über Winamax TV umfasst die Ligue 1, NBA, NFL und alle Tennis-Grand-Slams. Der Willkommensbonus in Höhe von 100 Prozent bis 100 € in Freebets verlangt einmaligen Umsatz auf Mindestquote 1,05 — die schlankeste Bedingung im DE-Markt.
Bei Ligue 1 und Bundesliga liegt der Quotenschlüssel bei 4 bis 5 Prozent, kombiniert mit der Steuer-Übernahme faktisch besser als bei bet365 auf Top-Fußball. Der Combo Booster erhöht Kombiwetten-Quoten bis zu 1.000 Prozent, MyMatch erlaubt individuelle Kombi-Quoten auf ein einzelnes Spiel. Die Schwäche liegt im Support: kein Live-Chat, nur E-Mail-Kontakt mit deutscher Sprache, was bei dringenden Problemen unpraktisch ist. Auszahlungen laufen per Banküberweisung und Skrill, nicht per PayPal — obwohl PayPal für Einzahlungen verfügbar ist. Wer eSports oder Nischensportarten sucht, findet bei Winamax deutlich weniger als bei bet365 oder 22Bet.
Tipwin
Tipwin Limited aus Ta‘ Xbiex, Malta, ist seit 2011 am Markt und trägt die Wettsteuer durchgehend online, nicht aber in den eigenen physischen Wettshops. Das Unternehmen sponsert Bayer 04 Leverkusen und kooperiert mit dem Deutschen Basketball-Bund, der Hauptmarkt ist Deutschland und Österreich. Die GGL-Lizenz ist seit 2020 durchgehend aktiv, die Mindesteinzahlung liegt bei 10 €, der Willkommensbonus bei 100 Prozent bis 100 € mit siebenfachem Umsatz auf Mindestquote 1,80 ohne hartes Zeitlimit. Mit rund 5 bis 6 Prozent auf Bundesliga-1×2 liegt Tipwin leicht über Marktschnitt, die Steuer-Übernahme drückt das aber effektiv auf ungefähr 100 Prozent Auszahlungsschlüssel.
Die Live-Wetten-Funktionen umfassen Cash Out auf ausgewählten Märkten, aber kein integriertes Live-Streaming und keinen Bet Builder auf allen Ligen. Die Android-App ist per APK-Download verfügbar, im Play Store nicht immer abrufbar, iOS-Nutzer greifen auf den mobilen Browser zurück. Im direkten Quoten-Vergleich mit bet365 und Winamax ist Tipwin auf Fußball-Top-Ligen schwächer, der Steuervorteil gleicht das weitgehend aus. Bestandskunden-Aktionen sind spärlich, und die Shop-Steuer bleibt eine Inkonsistenz: Wer offline setzt, zahlt regulär 5 Prozent.
NEO.bet
NEO.bet GmbH aus Dortmund ist seit 2018 aktiv und einer der wenigen originär deutschen Anbieter mit GGL-Lizenz. Die Steuerübernahme greift ab zwei Auswahlen in einer Kombiwette ohne Mindestquote-Klausel und ohne Deckel — Einzelwetten sind steuerpflichtig, die 5,3 Prozent werden regulär abgezogen. Der Willkommensbonus beträgt 200 Prozent bis 100 € plus 25 € Freebets nach App-Download, Umsatzbedingung fünffach auf Mindestquote 1,80. Die Marge liegt bei rund 5 bis 6 Prozent auf Top-Ligen, der Schwerpunkt ist deutscher Sport mit Bundesliga, 2. Liga, 3. Liga und Regionalliga. Die native App für iOS und Android wird in mehreren Tests als sehr gut bewertet, die Ladezeiten sind kurz, 1-Klick-Wette ist möglich.
Die Befreiung greift ab zwei Auswahlen, ohne Mindestquote-Klausel und ohne Deckel. Wertvoll wird sie aber erst, wenn die Kombi-Quote hoch genug ausfällt, dass die eingesparte Abgabe die höhere Verlustwahrscheinlichkeit überkompensiert — bei einer 3er-Kombi aus Favoriten mit gemittelter Einzelquote 1,80 trägt der Vorteil nur, solange der Anbieter auf die Kombi keine höhere Marge rechnet als auf die Einzelwette, was NEO.bet nach Wettschein-Tests einhält. Wer überwiegend Einzelwetten spielt, hat bei NEO.bet keinen Steuervorteil. Live-Streaming fehlt, Live-Chat ist teilweise nur zu Geschäftszeiten verfügbar. Das Kombi-Symbol „gebührenfreie Wette“ wird im Wettschein angezeigt, sobald zwei Auswahlen zusammengeklickt werden. Für Surebet-Spieler, die Kombis aus verschiedenen Anbietern zusammensetzen, ist NEO.bet auf der steuerfreien Seite nicht verwendbar — die Übernahme gilt nur für geschlossene Kombis innerhalb eines Wettscheins.
Merkur Bets
Merkur Bets wird über Cashpoint Malta bzw. die deutsche Betreibergesellschaft der Merkur Group betrieben, Zentrale Espelkamp. Gründer Paul Gauselmann hat sich im Oktober 2024 aus dem Vorstand zurückgezogen, Vorstandssprecher ist Lars Felderhoff. Die Steuerübernahme war von Mai 2024 bis März 2025 vollständig, seit April 2025 nur noch auf Kombiwetten und Bet-Builder-Wetten — ein klarer Rückzug nach elf Monaten. Einzelwetten sind seither wieder steuerpflichtig, der Willkommensbonus beträgt 100 € als Sport- oder Slotbonus mit sechsfachem Umsatz auf Mindestquote 2,00. Mit rund 5 bis 6 Prozent auf Bundesliga-1×2 liegt Merkur Bets im GGL-Standard.
Der Bet Builder auf Fußball und Basketball bleibt steuerfrei, was für Fans individueller Multi-Selektionen ein klarer Vorteil ist. Die Timeline ist dennoch ein Warnsignal: Marketing-getriebene Steuermodelle halten nicht dauerhaft, und Merkur Bets hat das nach weniger als einem Jahr korrigiert. Das Slotgeschäft der Merkur Group überlagert teils die Sportwetten-Kommunikation, PayPal-Auszahlung läuft nur, wenn PayPal auch für die Einzahlung verwendet wurde. Die GGL-Lizenz ist durchgehend aktiv, die Payout-Geschwindigkeit liegt bei PayPal binnen 24 Stunden, SEPA 1 bis 3 Werktage.
Sportingbet
Sportingbet gehört zur Entain plc, London, und ist Konzernschwester von bwin, Ladbrokes und Coral. Die Betreibergesellschaft ElectraWorks Ltd. sitzt in Gibraltar, die GGL-Lizenz ist aktiv. Die Steuerbefreiung ist seit dem Auslaufen der dauerhaften Kombi-Aktion nur noch selektiv verfügbar — als taktisches Marketing-Werkzeug auf Sonderevents wie Champions-League-Finals oder WM 2026, nicht als Dauerangebot. Regulär läuft die Wettsteuer wie bei bwin über Bruttogewinn-Abzug, der Willkommensbonus beträgt 100 Prozent bis 100 € mit fünffachem Umsatz auf Mindestquote 2,00. Mit rund 5 bis 6 Prozent auf Bundesliga-1×2 bewegt sich Sportingbet im Entain-Konzern-typischen Bereich.
Die Live-Wetten-Funktionen umfassen Cash Out und Bet Builder auf Fußball, kein umfangreiches Live-Streaming. Die native App für iOS und Android ist solide, aber ohne die Extras von bet365 oder Winamax. Für dauerhafte Steuerersparnis ist Sportingbet 2026 nicht mehr die erste Wahl, für gezielte Nutzung von Aktionen durchaus brauchbar. Das Problem: Die Steuer-Aktionen müssen vor jeder Wette gecheckt werden, und die Bedingungen variieren je nach Angebot. Wer keine Geduld für Aktionsjagd hat, zahlt regulär.
Leonbet
Leonbet operiert unter Jade Reef Ventures Corp., Belize, mit Lizenz der Anjouan Gaming Board (ALSI-202410001-FI1) und Zahlungsagent Covimal Limited, Zypern — keine GGL-Lizenz und damit keine Wettsteuer-Abführungspflicht an das deutsche Finanzamt. Die rechtliche Lage ist eine Grauzone: Nutzung aus Deutschland ist formell verboten, der Spieler könnte selbst zur Anmeldung beim Finanzamt verpflichtet sein, die Praxis ist unklar und das Prozessrisiko besteht. Der Anbieter ist seit 2007 am Markt, die Marge liegt bei rund 2 bis 2,5 Prozent auf 1×2 der Top-5-Fußball-Ligen — einer der günstigsten Quotenschlüssel überhaupt, was zusätzlich zum Wegfall der deutschen Wettsteuer einen effektiven Vorteil ergibt.
Das Willkommensangebot besteht aus bis zu 20 × 15-€-Gratiswetten bei jeweils 10 € Einzahlung, Mindestquote 1,80 je Einlöse-Wette ohne Einsatzrückzahlung. Krypto-Auszahlungen laufen binnen 0 bis 1 Stunde, E-Wallets binnen 24 Stunden. Live-Wetten auf über 1.500 Partien täglich, Live-Streaming für ausgewählte Events, Cash Out verfügbar. Kein LUGAS-Limit, kein OASIS-Abgleich. Die Kehrseite: Vereinzelte Trustpilot-Berichte über plötzliche Kontosperren nach Serien-Gewinnen mit teilweiser Rückzahlung nur des Einzahlungsbetrags, kein Bet Builder, deutscher Support nur schriftlich. Für aktive Vieltipper, die volle Steuerfreiheit und scharfe Quoten wollen, ist Leonbet rechnerisch attraktiv — die rechtliche Unsicherheit und fehlende Spielerschutzstruktur sind der Preis dafür.
Welche in Deutschland lizenzierten Wettanbieter übernehmen 2026 wirklich die volle Wettsteuer?
Vier GGL-Anbieter tragen 2026 die Wettsteuer dauerhaft und vollständig: bet365 seit Januar 2024, Tipico seit 2012, Winamax seit 2021 und Tipwin durchgehend online. NEO.bet und Merkur Bets befreien nur Kombiwetten, Sportingbet nur bei Sonderaktionen — wer Einzelwetten setzt, zahlt dort regulär 5,3 Prozent.
Grauzone statt Steuerersparnis: Warum Anbieter ohne GGL-Lizenz riskant sind
Wer nach Möglichkeiten sucht, die Wettsteuer zu umgehen, landet schnell bei Anbietern ohne deutsche Lizenz — Leonbet wird dabei häufig genannt. Die Rechnung scheint einfach: kein GGL-Zulassung, keine Abführungspflicht, keine 5,3 Prozent Abzug. Tatsächlich berechnet Leonbet keine deutsche Wettsteuer, weil der Anbieter nicht der deutschen Aufsicht untersteht. Was nach Ersparnis aussieht, verschiebt das Risiko aber vollständig auf den Spieler: Die Steuer verschwindet nicht, sie wird nur nicht eingezogen. Rechtlich bleibt die Abgabepflicht bestehen, und damit die Frage, wer sie erfüllt. Das Finanzamt sieht den Sachverhalt anders, als die Werbung es darstellt.
Leonbet und andere: keine deutsche Steuer, aber auch kein Schutz
Leonbet operiert mit einer Lizenz der Anjouan Gaming Board unter der Nummer ALSI-202410001-FI1, ausgestellt für Jade Reef Ventures Corp., eine Gesellschaft mit Sitz in Belize (Registernummer 42967). Zahlungsabwicklung läuft über Covimal Limited aus Zypern. Eine Erlaubnis nach dem deutschen Glücksspielstaatsvertrag liegt nicht vor, der Anbieter erscheint nicht auf der GGL-Whitelist und unterliegt damit keiner Aufsicht durch deutsche Behörden. Die Konsequenz: Leonbet führt keine Wettsteuer an Deutschland ab, weil keine rechtliche Verpflichtung dazu besteht. Der Steuervorteil ist real, solange man nur die Quoten betrachtet. Er endet dort, wo Schutzmechanismen greifen sollten.
Wer bei einem Anbieter ohne GGL-Lizenz wettet, verzichtet auf den Zugang zur zentralen Sperrdatei LUGAS — wer sich dort sperren lässt, bleibt bei Leonbet spielbar. Beschwerden laufen nicht über die deutsche Aufsicht, sondern über eine Regulierungsbehörde auf den Komoren, deren Durchsetzungsmöglichkeiten in Europa begrenzt sind. Auszahlungsverzögerungen, Kontosperrungen oder Streitigkeiten über Wettabwicklung landen nicht vor einer deutschen Schlichtungsstelle. Das deutsche Recht gilt zwar auch für diese Wetten, die Durchsetzung aber wird aufwendiger, sobald der Anbieter keinen inländischen Sitz hat. Der eingesparte Steueranteil von 5,3 Prozent fällt ins Gewicht; das fehlende Auffangnetz fällt erst auf, wenn etwas schiefgeht.
Rechtslage für den Spieler nach GlüStV
Der Glücksspielstaatsvertrag verbietet die Vermittlung und das öffentliche Anbieten von Sportwetten ohne deutsche Erlaubnis — er verbietet dem Spieler die Teilnahme jedoch nicht direkt. Ordnungswidrig handelt, wer unerlaubtes Glücksspiel öffentlich vermittelt oder zugänglich macht; eine Strafbarkeit der bloßen Wettabgabe ist nicht vorgesehen. Das bedeutet nicht, dass die Teilnahme folgenlos bleibt. Die Wettsteuer nach dem Rennwett- und Lotteriegesetz entsteht unabhängig davon, ob der Anbieter lizenziert ist — sie wird fällig, sobald die Wette platziert wird, und zwar in Höhe von 5,3 Prozent des Wetteinsatzes.
Leonbet hat keine GGL-Lizenz und damit keine Wettsteuer-Abführungspflicht an Deutschland, aber der Spieler könnte formell selbst zur Anmeldung beim Finanzamt verpflichtet sein. Die rechtliche Lage ist nicht abschließend geklärt: Einige Juristen argumentieren, dass die Steuerschuld beim Veranstalter entsteht und der Spieler subsidiär haftet, wenn dieser nicht abführt. Andere verweisen darauf, dass der Gesetzgeber die Pflicht dem Anbieter zuweist und eine Selbstdeklaration des Spielers nicht vorsieht. Die Finanzverwaltung hat bisher keine Praxis entwickelt, private Wettteilnehmer zur Abgabe von Wettsteuer-Erklärungen aufzufordern — was nicht heißt, dass sich das nicht ändern kann. Die steuerliche Unsicherheit bleibt, und sie liegt beim Spieler.
Der reale Unterschied lässt sich beziffern: Bei 5.000 € Jahreseinsatz spart ein Spieler bei Leonbet formal 265 € Wettsteuer gegenüber einem Anbieter mit vollständiger Weitergabe. Sollte das Finanzamt jedoch auf Selbstdeklaration bestehen, wird aus der Ersparnis eine Nachzahlungsforderung zuzüglich möglicher Säumniszuschläge. Das Risiko trägt derjenige, der die Wette platziert. Kein Gericht hat bisher entschieden, ob die Steuerschuld tatsächlich beim Spieler liegt, wenn der Anbieter im Ausland sitzt — die Unklarheit selbst ist das Problem.
Was passiert, wenn ich bei einem ausländischen Anbieter ohne deutsche Lizenz wette — muss ich die Steuer selbst abführen?
Die Rechtslage ist nicht eindeutig. Die Wettsteuer entsteht nach deutschem Recht bei jeder Wette, unabhängig von der Lizenz des Anbieters. Ob der Spieler selbst zur Anmeldung beim Finanzamt verpflichtet ist, wenn der Anbieter nicht abführt, ist juristisch umstritten und wurde von den Finanzbehörden 2026 nicht aktiv durchgesetzt. Das Risiko einer späteren Nachforderung bleibt theoretisch bestehen.
Wettgewinne, Berufsspieler und was das Finanzamt wissen will
Freizeitwetten sind einkommensteuerfrei
Wer in Deutschland aus Freizeitinteresse auf Sport wettet, zahlt auf seine Gewinne keine Einkommensteuer. Das gilt unabhängig von der Höhe: ob 50 € oder 50.000 € Reingewinn, das Finanzamt verlangt nichts davon. Die Wettsteuer von 5,3 Prozent ist keine Steuer auf den Gewinn des Spielers, sondern eine Abgabe des Anbieters auf den Wettumsatz — auch wenn sie faktisch vom Spieler getragen wird, wo der Anbieter sie nicht übernimmt. Diese Trennung ist entscheidend, denn sie gilt nur, solange das Wetten Freizeitbeschäftigung bleibt. Wer hingegen planmäßig, regelmäßig und mit Gewinnerzielungsabsicht wettet, rutscht in den Status des Berufsspielers — und damit in eine komplett andere steuerliche Welt, in der Einsätze, Wettsteuer und Gewinne plötzlich dem Finanzamt gegenüber offengelegt werden müssen.
Der Übergang ist fließend. Keine Behörde zählt Wettscheine oder überwacht Kontobewegungen flächendeckend, aber das Kriterium ist nicht die Häufigkeit allein, sondern die Art und Weise. Ein Spieler, der zweimal pro Woche aus Spaß Bundesliga-Tipps abgibt, bleibt Freizeitspieler. Einer, der täglich Quoten vergleicht, Surebets kalkuliert, Bankroll-Management betreibt und Excel-Tabellen führt, nähert sich der Grenze — unabhängig vom Ergebnis.
Berufsspieler-Status nach BFH-Rechtsprechung
Das BFH-Urteil V R 51/17 definiert den Berufsspieler-Status über drei Merkmale: Regelmäßigkeit, planmäßiges Vorgehen und Gewinnerzielungsabsicht. Regelmäßigkeit meint nicht gelegentliches Wetten, sondern eine fortlaufende, fast täglich ausgeübte Tätigkeit. Planmäßiges Vorgehen zeigt sich in Dokumentation, Strategieeinsatz, Quotenanalyse, Statistikführung — kurz: Methoden, die über Bauchgefühl hinausgehen. Gewinnerzielungsabsicht liegt vor, wenn das Wetten nicht dem Zeitvertreib dient, sondern nachweisbar auf Einkommen ausgerichtet ist. Sind alle drei Kriterien erfüllt, stuft das Finanzamt die Tätigkeit als gewerblich ein, und dann sind Einsätze und Wettsteuer als Betriebsausgaben absetzbar — aber die Gewinne werden einkommensteuerpflichtig.
Die Konsequenz ist doppelt. Einerseits können Verluste steuerlich geltend gemacht werden, andererseits wird aus dem steuerfreien Freizeitgewinn ein steuerpflichtiges Einkommen. Wer 2026 netto 20.000 € Gewinn aus Sportwetten erzielt und als Berufsspieler eingestuft wird, zahlt darauf Einkommensteuer nach dem persönlichen Steuersatz — bei Ledigen ohne weitere Einkünfte etwa 25 bis 30 Prozent, also 5.000 bis 6.000 €. Gleichzeitig dürfen die Einsätze aller Wetten, auch der verlorenen, als Betriebsausgaben abgezogen werden, ebenso die gezahlte Wettsteuer.
Die Beweislast liegt beim Finanzamt, aber die Indizien sammeln sich schnell: regelmäßige Überweisungen von Wettanbietern auf das Konto, Kontoauszüge mit täglichen Einsätzen, der Umfang der Aktivität. Wer sich rechtzeitig als Gewerbetreibender anmeldet, vermeidet Nachforderungen. Wer stillschweigend weiterspielt, riskiert eine nachträgliche Einstufung mit Steuernachzahlung und Zinsen.
Absetzbarkeit der Wettsteuer als Betriebsausgabe
Berufsspieler können die Wettsteuer dort absetzen, wo sie faktisch anfällt — also bei jedem Anbieter, der sie nicht selbst übernimmt. Das rechnet sich vor allem bei hohen Einsatzvolumen. Wer 2026 50.000 € Jahresumsatz über Anbieter wie Sportingbet oder Merkur Bets generiert, zahlt dort 2.650 € Wettsteuer auf die Einsätze. Als Betriebsausgabe gebucht, senkt dieser Betrag das zu versteuernde Einkommen, was bei einem Steuersatz von 30 Prozent rund 795 € Ersparnis bedeutet. Die 5,3 Prozent Steuer schrumpfen effektiv auf 3,7 Prozent. Bei Anbietern mit voller Übernahme wie bet365 oder Tipico entfällt diese Rechnung, weil keine Wettsteuer abgeführt wird, die man geltend machen könnte.
Die Dokumentation ist Pflicht. Das Finanzamt verlangt Einzelnachweise über Einsätze, Quoten, Gewinne und die gezahlte Steuer — Wettschein für Wettschein, sofern Stichproben gezogen werden. Anbieterlisten, Kontoauszüge und eine saubere Buchhaltung sind Mindeststandard. Wer als Berufsspieler anerkannt werden will, muss nachweisen, dass die Tätigkeit auf Dauer angelegt ist und nicht nur eine Phase von drei Monaten mit Glückssträhne abbildet. Das BFH-Urteil hilft bei der Definition, ersetzt aber keine Einzelfallprüfung.
Was sich lohnt
- Detaillierte Dokumentation aller Wetten mit Datum, Einsatz, Quote, Ergebnis und Steuer
- Gewerbeanmeldung vor Beginn einer systematischen, auf Gewinn ausgerichteten Wetttätigkeit
- Separate Kontoführung für Wettaktivitäten zur klaren Trennung von privaten Finanzen
- Steuerberater mit Erfahrung im Glücksspielrecht hinzuziehen, bevor das Finanzamt Fragen stellt
Was man lässt
- Berufsspieler-Status beanspruchen, um Verluste abzusetzen, ohne die Gewinne zu versteuern
- Dokumentation erst beginnen, nachdem das Finanzamt nachfragt oder eine Prüfung ansteht
- Mischkalkulation von Freizeit- und professionellen Wetten ohne klare Abgrenzung
- Gewerbeanmeldung ignorieren und darauf hoffen, dass niemand genauer hinschaut
Muss ich Wettgewinne in Deutschland versteuern oder sind sie einkommensteuerfrei?
Freizeitwetten sind komplett einkommensteuerfrei, unabhängig von der Gewinnsumme. Die Wettsteuer von 5,3 Prozent ist keine Steuer auf Ihren Gewinn, sondern eine Abgabe des Anbieters. Einzig Berufsspieler — also Personen, die planmäßig, regelmäßig und mit Gewinnabsicht wetten — müssen Einkünfte versteuern.
Ab wann gelte ich als „Berufsspieler“ und was ändert sich dann steuerlich?
Das BFH-Urteil V R 51/17 nennt drei Kriterien: Regelmäßigkeit, planmäßiges Vorgehen und Gewinnerzielungsabsicht. Sind alle erfüllt, werden Gewinne steuerpflichtig, aber Einsätze und Wettsteuer als Betriebsausgaben absetzbar. Eine Gewerbeanmeldung ist dann Pflicht, und das Finanzamt verlangt detaillierte Nachweise.
Welche Zahlungsmethoden bei steuerfreien Anbietern funktionieren
PayPal, Skrill und klassische Wege
Wer bei einem Wettanbieter ohne Steuer einzahlen will, findet bei den vier lizenzierten Anbietern mit voller Übernahme das übliche Spektrum deutscher Sportwetten-Zahlungswege vor. Die GGL-Lizenz zwingt bet365, Tipico, Winamax und Tipwin zur Anbindung an regulierte Zahlungsdienstleister, was Banküberweisungen, Sofortüberweisung und Kreditkarten selbstverständlich macht. E-Wallets wie PayPal oder Skrill hängen von den Geschäftsbeziehungen des einzelnen Anbieters ab, nicht von der Steuerübernahme. Ob ein Anbieter die Wettsteuer trägt oder nicht, hat auf die Zahlungsmethoden keinen Einfluss — die Lizenzpflicht bestimmt die Infrastruktur, der Steuermodus ändert daran nichts.
Ein Vorteil der lizenzierten Anbieter liegt in der Abwicklungsgeschwindigkeit. Auszahlungen durchlaufen die LUGAS-Prüfung und unterliegen dem 1.000-€-Einzahlungslimit pro Monat, aber das Geld landet auf einem deutschen Bankkonto oder einem regulierten Zahlungsdienst. Das schließt Rückbuchungsrisiken aus und macht Streitfälle nachvollziehbar. Wer regelmäßig mit höheren Beträgen arbeitet, merkt den Unterschied zur grauen Zone sofort: Bei bet365 oder Tipico ist eine Auszahlung nach zwei bis fünf Werktagen auf dem Konto, die Belege taugen für jede Steuererklärung, und niemand muss sich fragen, ob der Zahlungsagent in Zypern morgen noch antwortet.
Krypto bei Leonbet: Vorsicht vor doppelter Unklarheit
Leonbet wirbt mit Bitcoin, Ethereum und anderen Kryptowährungen als Zahlungsmethode und gibt die deutsche Wettsteuer nicht weiter — beides klingt nach Vorteil, ist aber eine Kombination zweier Risiken. Der Anbieter hat keine GGL-Lizenz, sondern eine Erlaubnis der Anjouan Gaming Board über eine in Belize registrierte Gesellschaft. Damit fehlt der LUGAS-Zugang, die deutsche Spielerschutz-Infrastruktur greift nicht, und im Streitfall gibt es keine Schlichtungsstelle. Ein Spieler, der bei Leonbet einzahlt, bewegt sich in der Grauzone — formal könnte sogar eine Meldepflicht beim Finanzamt entstehen, auch wenn die Durchsetzung bisher nicht bekannt ist.
Die Krypto-Zahlungen erhöhen die Intransparenz noch einmal. Der Zahlungsagent Covimal Limited sitzt in Zypern, die Wallets liegen außerhalb jeder deutschen Aufsicht, und eine Transaktion ist nach der Blockchain-Bestätigung nicht mehr umkehrbar. Wer einen Auszahlungsstreit hat, steht vor einer Wand: kein deutsches Recht, keine Einlagensicherung, keine nachvollziehbare Buchhaltung. Die vermeintliche Steuerersparnis wird teuer erkauft. Ein Berufsspieler, der seine Betriebsausgaben gegenüber dem Finanzamt belegen muss, kann mit Krypto-Transaktionen an einen nicht lizenzierten Anbieter kaum argumentieren — und wer als Freizeitspieler ohnehin keine Einkommensteuer auf Gewinne zahlt, spart durch den Umweg über Leonbet genau nichts, verliert aber jede rechtliche Handhabe.
Welche Wettanbieter ohne Steuer bieten PayPal für Einzahlung und Auszahlung an?
Von den vier Anbietern mit voller Steuerübernahme — bet365, Tipico, Winamax und Tipwin — hängt die PayPal-Verfügbarkeit von den jeweiligen Vertragsbeziehungen ab. Alle vier sind GGL-lizenziert und arbeiten mit regulierten Zahlungsdienstleistern, aber PayPal-Support ist eine geschäftliche Entscheidung des Anbieters. Banküberweisung und Sofortüberweisung funktionieren bei allen lizenzierten Wettanbietern ohne Einschränkung.
Kombiwetten, Surebets und wo sich Steuerfreiheit rechnet
Bei Fußball-Wetten ohne Steuer liegt der Vorteil auf der Hand, aber wie stark er wirkt, hängt von der Wettart ab. Einzelwetten profitieren linear: Wer bei bet365 oder Tipico auf Quote 2,00 setzt, kassiert bei Gewinn die vollen 100 € Reingewinn statt 94,70 € nach Abzug. Anders verhält sich das bei Kombiwetten und Arbitrage-Strategien, wo sich die Steuer entweder potenziert oder zum Knock-out-Kriterium wird. NEO.bet und bis März 2025 auch Merkur Bets bieten Kombi-Steuerfreiheit ab zwei Auswahlen, doch der echte Vorteil zeigt sich erst, wenn man rechnet.
NEO.bet und Merkur Bets: ab wann sich Kombi-Steuerfreiheit lohnt
NEO.bet verzichtet bei Kombiwetten ab zwei Auswahlen auf die Wettsteuer, Merkur Bets tat das bis zur Rückabwicklung im März 2025 ebenfalls. Rechnerisch greift der Vorteil sofort: Eine 2er-Kombi zu je Quote 2,00 ergibt Gesamtquote 4,00, und wer 100 € einsetzt, gewinnt 300 € netto. Bei einem Anbieter mit Einsatzabzug blieben nach Steuer nur 94,70 € Einsatz übrig, der Gewinn läge bei 284,10 € — die Differenz beträgt 15,90 €. Praktisch wird der Vorteil aber erst ab 3er-Kombis spürbar, weil dort die Quoten höher ausfallen und die Steuer auf Einzelwetten sich mehrfach durchschlagen würde. Eine 3er-Kombi mit je Quote 1,80 ergibt eine Gesamtquote von 5,83. Bei 100 € Einsatz und Steuerabzug verbleiben 94,70 €, der Gewinn läge bei 457,64 € statt 483,00 € — ein Verlust von 25,36 €, der sich bei häufigem Spiel summiert. Ab dieser Konstellation zahlt sich Kombi-Steuerfreiheit messbar aus.
Wer allerdings bei NEO.bet oder Merkur Bets auf Kombiwetten setzt, nimmt den Nachteil höherer Einzelquoten in Kauf: Beide Anbieter liegen im Quotenschlüssel meist 2 bis 4 Prozentpunkte über den Marktführern. Eine 3er-Kombi zu 1,75 statt 1,80 je Auswahl ergibt Gesamtquote 5,36 statt 5,83 — und der Steuervorteil von 5,3 % ist aufgefressen. Die Rechnung lohnt sich, wenn man ohnehin bei diesem Anbieter wettet oder gezielt Märkte findet, wo die Quoten konkurrenzfähig sind.
Surebet-Kalkulation mit und ohne Wettsteuer
Eine Surebet, auch Arbitragewette genannt, verteilt den Einsatz so auf alle möglichen Ausgänge eines Ereignisses, dass unabhängig vom Ergebnis ein Gewinn entsteht. Die Bedingung dafür: Die Summe der reziproken Quoten aller Ausgänge muss kleiner als 1,0 sein, formal: Summe aller 1/K kleiner als 1,0. Ohne Wettsteuer reicht ein Wert von 0,99, um 1 % Gewinn zu erzielen. Mit Steuer verschiebt sich die Grenze: Wer auf beiden Seiten 5,3 % verliert, braucht eine Summe aller 1/K unter 0,947, um überhaupt die Gewinnschwelle zu erreichen. Das reduziert die Zahl profitabler Gelegenheiten drastisch.
Ein Beispiel: Anbieter A bietet Quote 2,15 auf Heimsieg, Anbieter B Quote 2,10 auf Auswärtssieg oder Unentschieden. Summe 1/K = 1/2,15 + 1/2,10 = 0,465 + 0,476 = 0,941. Ohne Steuer ergibt das 5,9 % Gewinn. Mit Steuer vom Einsatz abgezogen verbleiben je Seite nur 94,7 % des geplanten Einsatzes, und der Gewinn schrumpft auf 0,3 % — knapp über null, aber Rundungsfehler oder Quotenänderungen machen ihn zunichte. Liegt die Summe 1/K bei 0,96, wird die Surebet mit Steuer zum Verlustgeschäft. Wer einen steuerfreien Anbieter auf einer Seite einsetzt, gewinnt sofort mehrere Prozentpunkte Marge zurück.
Die folgende Tabelle zeigt, ab welcher Quotenkombination eine Surebet mit und ohne Wettsteuer profitabel bleibt. Gegenübergestellt werden jeweils zwei gegenläufige Quoten, die daraus folgende Summe der Kehrwerte und der Ertrag beider Varianten — einmal ohne Abgabe, einmal mit den 5,3 %, die vom Einsatz abgezogen werden:
| Quote A | Quote B | Summe 1/K | Gewinn ohne Steuer | Gewinn mit Steuer | Profitabel mit Steuer? |
|---|---|---|---|---|---|
| 2,20 | 2,20 | 0,909 | 9,1 % | 3,5 % | Ja |
| 2,10 | 2,15 | 0,941 | 5,9 % | 0,3 % | Knapp |
| 2,05 | 2,10 | 0,964 | 3,6 % | -1,9 % | Nein |
| 2,00 | 2,05 | 0,988 | 1,2 % | -4,3 % | Nein |
Ab einer Summe 1/K von 0,947 beginnt die Verlustzone. Konstellationen unter 0,94 sind selten und verschwinden innerhalb von Sekunden, sobald Quotenscanner sie erfassen. Praktisch heißt das: Wer Arbitrage über steuerpflichtige Konten betreibt, arbeitet gegen einen Abzug, den der Markt in dieser Höhe kaum noch hergibt. Erst ein Anbieter, der die Abgabe selbst trägt, schiebt die Schwelle zurück in einen Bereich, in dem sich überhaupt noch Gelegenheiten finden lassen.
- 1
Zwei Anbieter listen ein Bundesliga-Spiel: Anbieter A bietet Quote 2,18 auf „Über 2,5 Tore“, Anbieter B Quote 2,12 auf „Unter 2,5 Tore“. Berechne die Summe 1/K = 1/2,18 + 1/2,12 = 0,459 + 0,472 = 0,931. Ergebnis unter 1,0 — Surebet möglich.
- 2
Gesamteinsatz 1.000 €, Verteilung nach Formel: Einsatz A = 1.000 / (2,18 × 0,931) = 492,80 €, Einsatz B = 1.000 / (2,12 × 0,931) = 507,20 €. Kontrolle: 492,80 + 507,20 = 1.000 €.
- 3
Ohne Steuer: Rücklauf je Ausgang = 492,80 × 2,18 = 1.074,30 € bzw. 507,20 × 2,12 = 1.075,26 €. Gewinn rund 75 €, entspricht 7,5 %.
- 4
Mit Steuer (Einsatzabzug): Effektiver Einsatz A = 492,80 × 0,947 = 466,68 €, Einsatz B = 507,20 × 0,947 = 480,32 €. Rücklauf: 466,68 × 2,18 = 1.017,36 € bzw. 480,32 × 2,12 = 1.018,28 €. Gewinn rund 18 €, entspricht 1,8 %.
- 5
Nutzt man auf Seite A einen steuerfreien Anbieter, entfällt der Abzug dort: Einsatz A bleibt 492,80 €, Rücklauf 1.074,30 €. Auf Seite B mit Steuer: Rücklauf 1.018,28 €. Durchschnittlicher Gewinn steigt auf etwa 46 €, knapp 4,6 % — der steuerfreie Anbieter rettet die halbe Marge.
Fußball-Live-Wetten und Quoten-Effekt
Bei Fußball-Wetten mit Wettsteuer schlägt die Abgabe besonders im Livewetten-Bereich durch, weil dort Quoten volatil sind und Margins höher liegen. Eine Livewette auf den nächsten Torschützen zu Quote 6,50 bringt bei 20 € Einsatz und Treffer 110 € Reingewinn ohne Steuer. Mit Einsatzabzug verbleiben 18,94 € Einsatz, der Gewinn sinkt auf 104,11 € — der Unterschied von 5,89 € klingt klein, entspricht aber fast 30 % eines durchschnittlichen Wettgewinns bei dieser Strategie über zehn Versuche. Wer häufig live auf Bundesliga-Spiele setzt, summiert das über eine Saison auf dreistellige Beträge. Fußball-Wetten ohne Wettsteuer beseitigen diesen Nachteil, doch Live-Quoten bei bet365, Tipico, Winamax und Tipwin unterscheiden sich: bet365 liegt im Livewetten-Quotenschlüssel meist 1 bis 2 Prozentpunkte unter Tipico. Ein Anbieter mit voller Steuerübernahme und schwachen Livequoten kann unterm Strich schlechter abschneiden als einer mit Steuer und Top-Quoten.
Der Effekt verstärkt sich bei engen Märkten. Eine Livewette „Nächste Karte: Gelb“ zu Quote 1,30 wirft bei 50 € Einsatz ohne Steuer 15 € Gewinn ab. Mit Steuerabzug sinkt der Einsatz auf 47,35 €, der Gewinn auf 11,56 € — fast ein Viertel weniger. Solche Märkte eignen sich für häufige kleine Einsätze, und dort summiert sich der Steuervorteil schneller als bei Einzelwetten auf Sieg oder Niederlage. Wer im Live-Bereich aktiv ist, sollte die Kombination aus Steuermodell und Quotenschlüssel vergleichen, statt blind dem steuerfreien Anbieter zu folgen.
Wie wirkt sich die Wettsteuer auf Fußball-Live-Wetten in der Bundesliga konkret aus?
Bei einem Einsatz von 100 € auf Quote 2,50 im Live-Spiel verbleiben nach Einsatzabzug 94,70 €, der Gewinn sinkt von 150 € auf 142,05 € — ein Verlust von 7,95 € pro Wette, der sich über eine Saison auf mehrere Hundert Euro summiert.
Wann lohnt sich eine Surebet trotz Wettsteuer und welche Kombination von Anbietern brauche ich dafür?
Eine Surebet mit Wettsteuer ist profitabel, sobald die Summe aller 1/K unter 0,947 liegt. Am besten kombiniert man einen steuerfreien Anbieter wie bet365 oder Tipico mit einem zweiten steuerfreien oder nutzt einen mit Steuer nur dort, wo die Quote deutlich besser ist.
Was Steuerfreiheit bringt und wo sie endet
Wer 2026 regelmäßig wettet, spart mit vollständiger Steuerübernahme konkret Geld. Bei einem Jahresvolumen von 5.000 € Einsatz bleibt der Vorteil gegenüber einem Anbieter mit Abzug vom Einsatz bei rund 250 € — das entspricht einer um etwa 5 Prozent besseren Quote über alle Wetten hinweg. Für Gelegenheitsspieler mit 500 € Jahresumsatz sind es 25 €, spürbar, aber kein Differenzkriterium. Vielspieler und Arbitrageure profitieren überproportional: Wer Surebets oder Valuebets systematisch ausnutzt, arbeitet in Margen von oft unter 2 Prozent, und dort macht die Steuer den Unterschied zwischen Gewinn und Verlust. Bei einem Portfolio aus zehn Wetten pro Woche summiert sich der Vorteil binnen Jahresfrist auf mehrere Hundert Euro, ohne dass sich am Wettverhalten selbst etwas ändert.
Die Steuerfreiheit hat jedoch Grenzen. Sie ist kein Rechtsanspruch, sondern eine freiwillige Marketingentscheidung des Anbieters, die jederzeit widerrufen werden kann — Merkur Bets hat das im März 2025 nach nur zehn Monaten getan. Selbst bei den vier Anbietern mit dauerhafter Übernahme gibt es keine vertragliche Garantie, dass das Modell in zwei oder drei Jahren noch steht. Die Wettsteuer deckt zudem nur einen Teil der Kostenstruktur ab: Quoten selbst bleiben der größte Hebel, und ein Anbieter mit Steuer, aber konstant 3 Prozent besseren Quoten, schlägt einen steuerfreien mit schwachen Quoten über Distanz. NEO.bet und Merkur Bets bieten Teilübernahmen bei Kombiwetten, die ab drei Auswahlen wertvoll werden, aber unterhalb dieser Schwelle wirken sie wie gewöhnliche Steuerabzugs-Anbieter. Sportingbet rechnet die Steuer in die Quote ein, was transparent ist, aber rechnerisch dasselbe Ergebnis liefert wie ein Einsatzabzug.
Leonbet taucht in Vergleichen als steuerfrei auf, weil der Anbieter ohne deutsche Lizenz operiert und keine Abführungspflicht hat. Das Fehlen der Steuer wird jedoch durch das Fehlen jeglichen Schutzes erkauft: keine LUGAS-Sperre für Selbstausgeschlossene, keine Einlagensicherung, kein Rechtsweg bei Auszahlungsproblemen, und formal besteht für den Spieler möglicherweise eine Meldepflicht beim Finanzamt. Die nominale Steuerersparnis ist real, das Risiko ebenfalls. Für den durchschnittlichen Wettenden, der keine Surebets kalkuliert und nicht täglich spielt, ist Steuerfreiheit ein Bonus, aber kein zwingendes Auswahlkriterium. Wer hingegen Wetten als systematische Strategie betreibt, sollte einen der vier vollständig übernehmenden Anbieter wählen — der Vorteil addiert sich mit jedem Schein und bleibt über Jahre spürbar.
